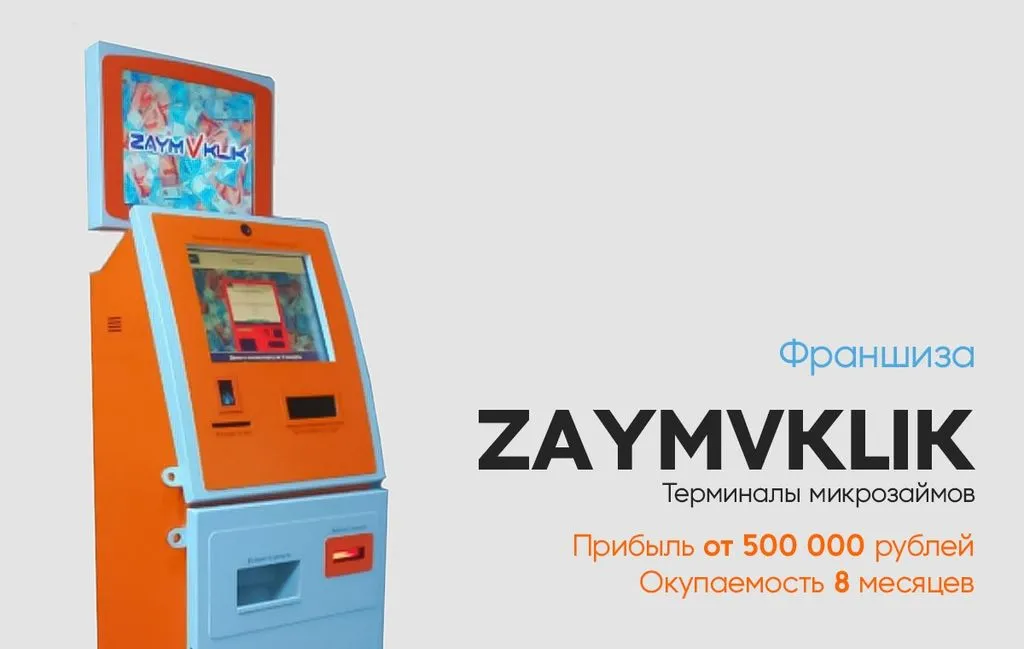
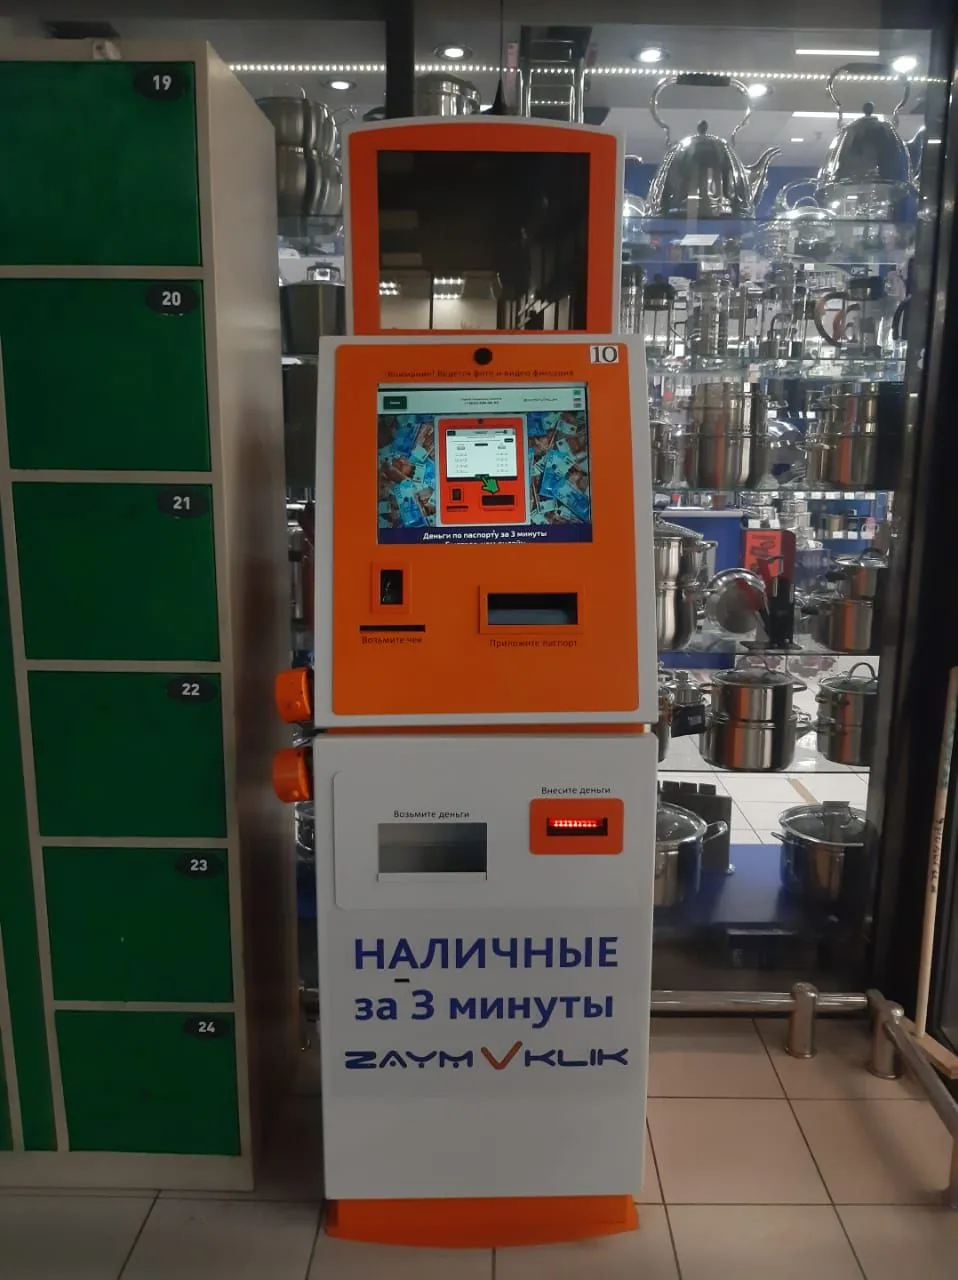
Франшиза zaymVklik - терминалы микрозаймов
Франшизы МФО микрозаймовКонцепция и бизнес-модель zaymVklik
Проект представляет собой сеть автоматизированных пунктов выдачи микрозаймов через специализированные терминалы самообслуживания. Целевая аудитория включает физических лиц, которым требуется оперативный доступ к заемным средствам без необходимости посещения классических офисов микрофинансовых организаций. Ассортиментная матрица строится на выдаче краткосрочных займов с автоматической скоринговой оценкой заемщика непосредственно в интерфейсе терминала.
Форматы открытия и детальная структура инвестиций
| Формат / Пакет франшизы | Паушальный взнос | Оборудование и ремонт | Оборотный капитал | Требования к помещению |
|---|---|---|---|---|
| Сеть терминалов (Стандарт) | от 300 000 руб. | от 2 500 000 руб. | от 700 000 руб. | Трафиковые точки, ТРЦ, от 2 кв.м. |
Пошаговый технологический алгоритм запуска точки
- Заключение договора: Подписание соглашения коммерческой концессии и внесение паушального взноса.
- Подбор локаций: Согласование с управляющей компанией мест размещения терминалов самообслуживания с высоким пешеходным трафиком.
- Аренда и монтаж: Заключение договоров аренды площади под размещение оборудования, доставка и установка терминалов.
- Настройка программного обеспечения: Интеграция терминалов с единой скоринговой системой и платежными шлюзами.
- Старт работы: Запуск локальных рекламных кампаний и начало операционной деятельности по выдаче займов.
Юнит-экономика: выручка, наценка и операционные расходы
Структура ежемесячных затрат включает арендную плату за размещение оборудования на квадратных метрах партнеров, расходы на эквайринг и обработку платежей, оплату услуг связи и интернета для терминалов, обязательные налоги по выбранной системе налогообложения, а также переменные отчисления в виде роялти. Ни один франчайзер не гарантирует безубыточности: франшиза передает отработанную бизнес-модель, но операционный контроль и покрытие кассовых разрывов лежат на франчайзи. Чистая прибыль формируется за счет процентной ставки по выданным микрозаймам за вычетом дефолтности портфеля.
Обязательства управляющей компании и скрытые риски
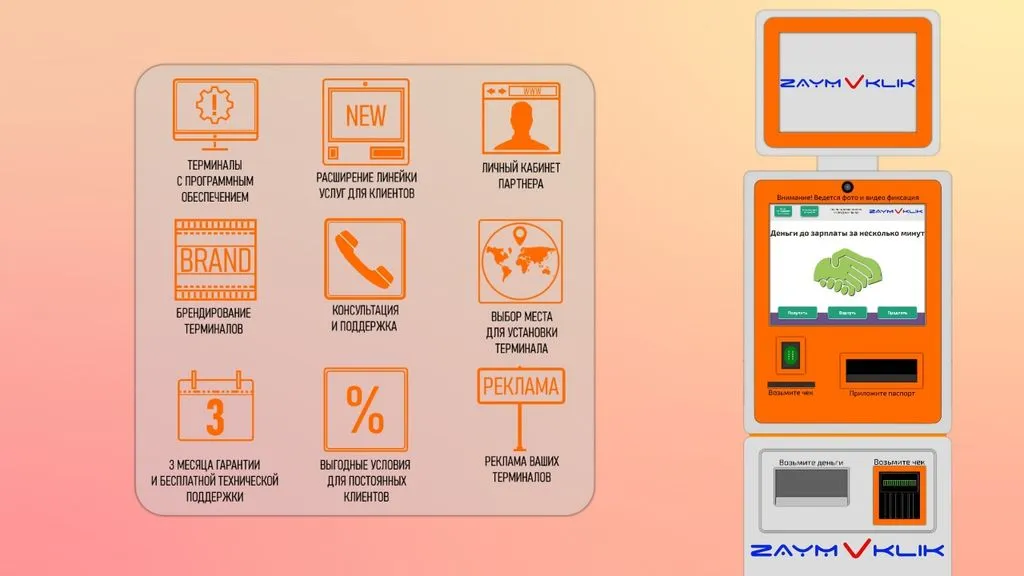
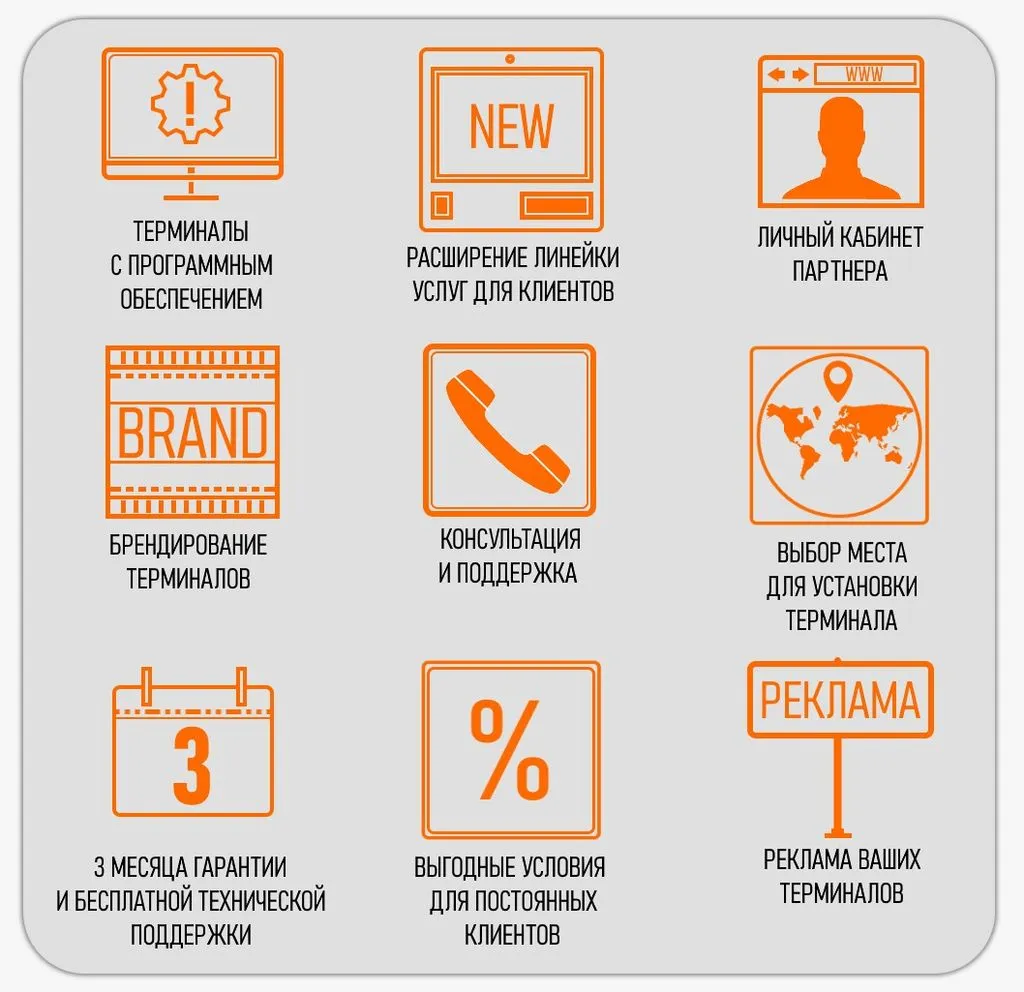
- Техническая поддержка: Предоставление программного обеспечения и круглосуточный мониторинг работоспособности терминалов.
- Риск невозвратов: Убытки по дефолтным микрозаймам ложатся на плечи инвестора, что требует жесткого соблюдения лимитов скоринга.
- Затраты на логистику: Возможные дополнительные расходы на ремонт и инкассацию оборудования при удаленном размещении.
Инвестору необходимо закладывать подушку безопасности на случай задержки выхода на плановые показатели по выдаче займов. Строгое соблюдение регламентов безопасности и бесперебойной связи терминалов с сервером определяет стабильность генерации денежного потока.
Анализ надежности и стабильности бренда
Данные получены из официальных реестров ФНС (ЕГРЮЛ), Роспатента, HeadHunter и социальных сетей.
Как рассчитывается индекс?
• Возраст бизнеса: до +20 баллов (+5 за каждый год работы).
• Суды: +30 баллов при отсутствии судебных споров, в противном случае по -5 баллов за каждые 5 дел (максимум -30).
• Штат сотрудников: до +15 баллов (+10 за сотрудников, +15 если > 10 человек).
• Финансы: до +30 баллов (+15 за выручку, +15 за чистую прибыль).
• Безрисковость: +10 баллов при отсутствии признаков банкротства и долгов по приставам (ФССП) более 100 тыс. руб.
Нет активных судебных дел в роли ответчика.