Франшиза Пантера - спортивно-танцевальный клуб
Франшизы школ танцевКонцепция и бизнес-модель Пантера
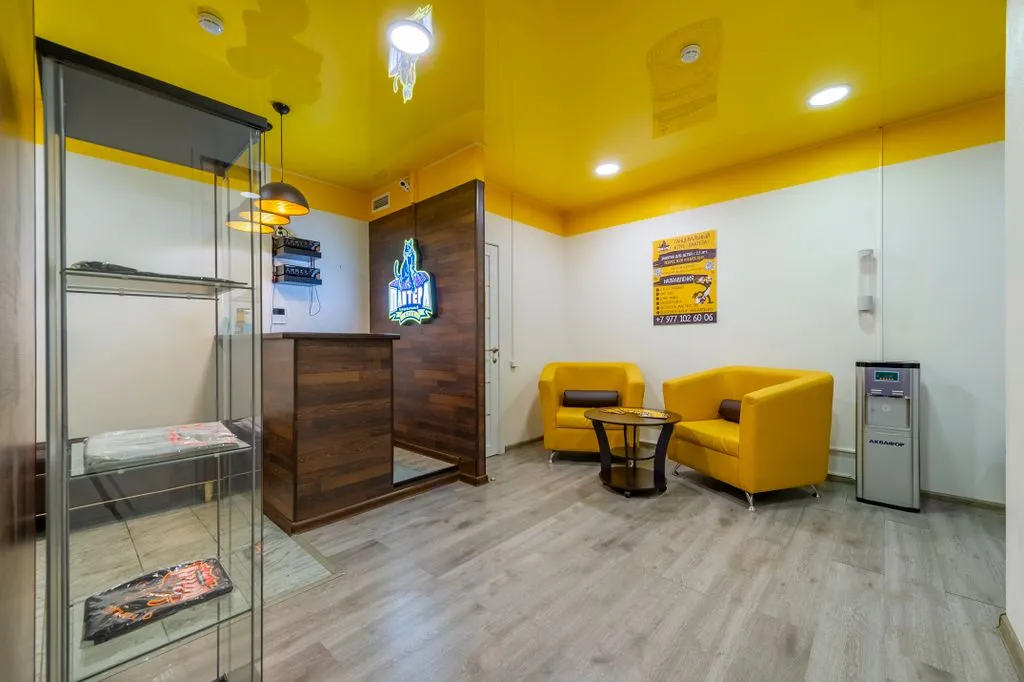
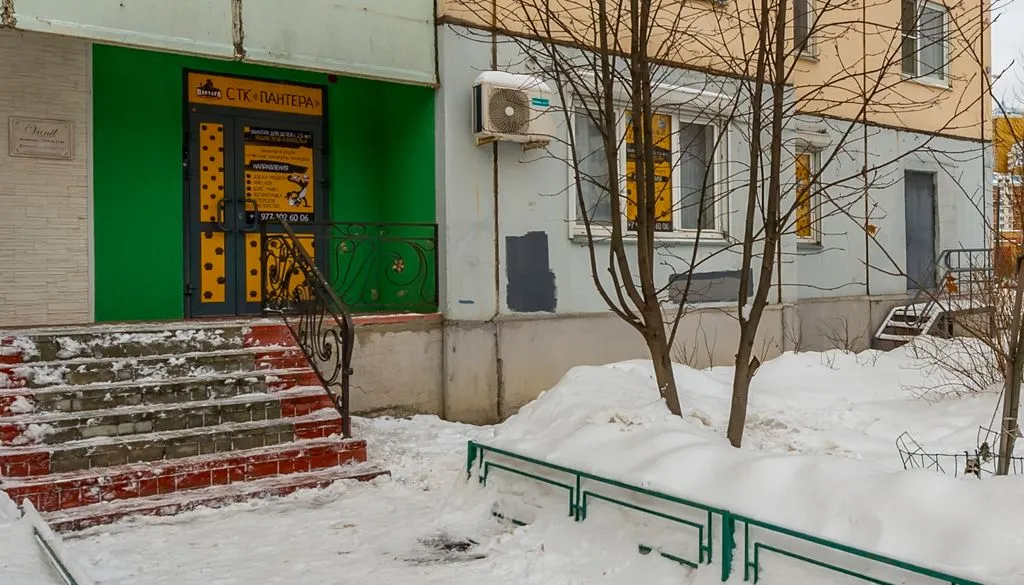
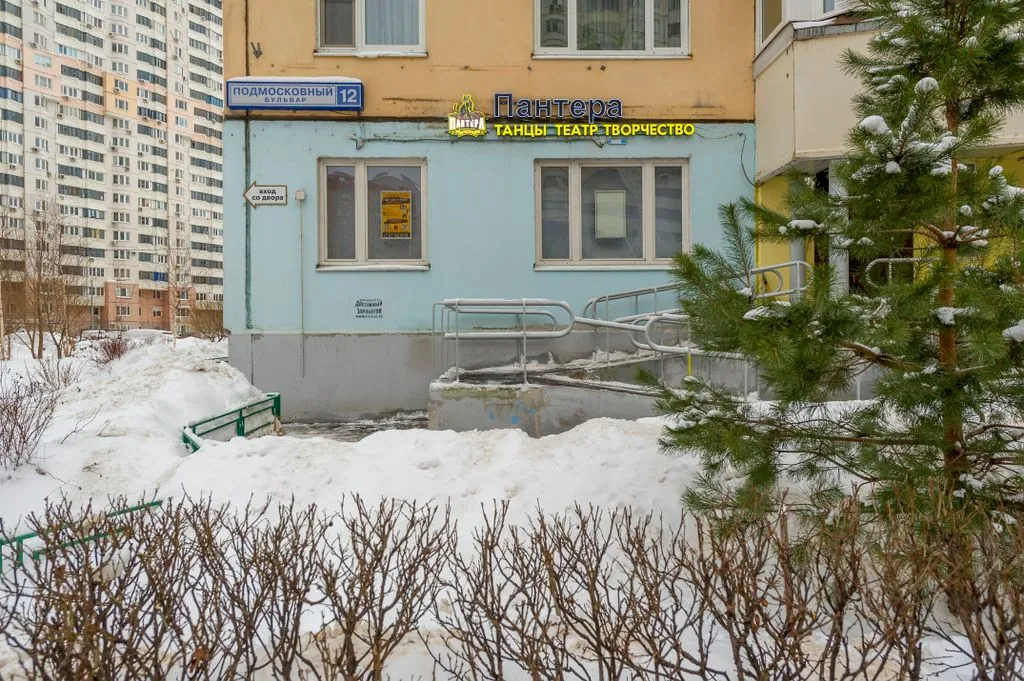
Спортивно-танцевальный клуб «Пантера» функционирует как центр дополнительного детского образования с фокусом на хореографию и физическое развитие. Бизнес-модель базируется на продаже абонементов с высокой долей LTV (Lifetime Value) за счет долгосрочного удержания клиентов. Ассортиментная матрица включает групповые занятия по танцам, актерскому мастерству и спортивной подготовке. Позиционирование ориентировано на сегмент «средний» и «средний плюс», где ключевым фактором выбора является квалификация педагогов и наличие методической базы, накопленной с 1997 года.
Форматы открытия и детальная структура инвестиций
| Формат / Пакет франшизы | Паушальный взнос | Оборудование и ремонт | Оборотный капитал | Требования к помещению |
|---|---|---|---|---|
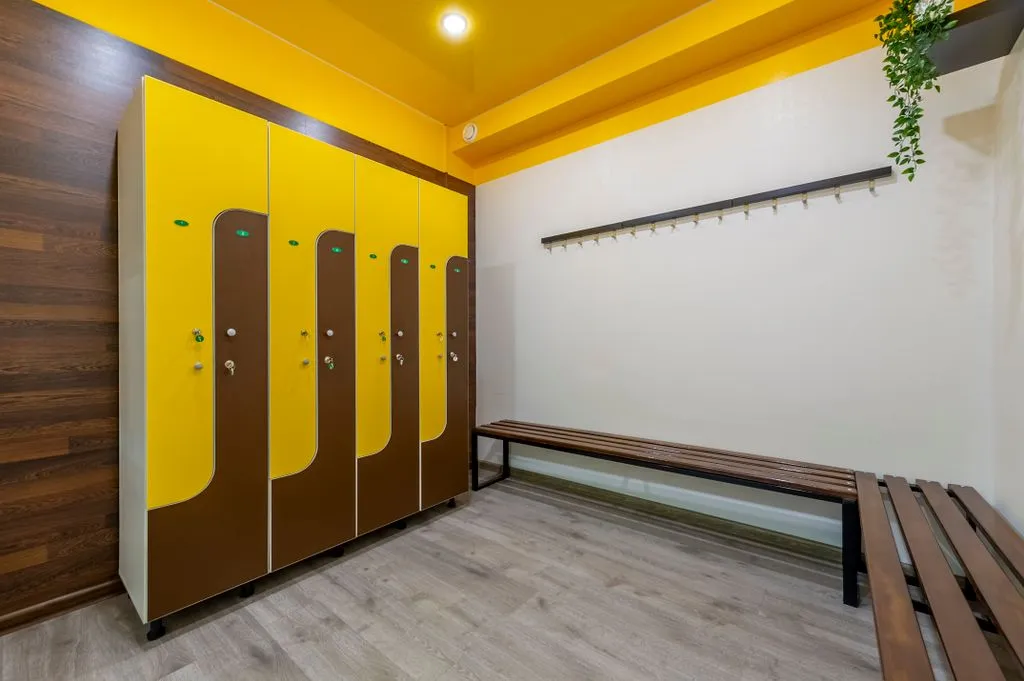
| Стандартный клуб | 290 000 руб. | От 500 000 руб. | От 200 000 руб. | От 80 кв.м, наличие раздевалок |
Ни один франчайзер не гарантирует безубыточности: франшиза передает отработанную бизнес-модель, но операционный контроль и покрытие кассовых разрывов лежат на франчайзи.
Пошаговый технологический алгоритм запуска точки
- Анализ локации: оценка пешеходного трафика и плотности целевой аудитории (семьи с детьми 3-16 лет) в радиусе 1.5 км.
- Юридическое оформление: подписание договора коммерческой концессии и регистрация ИП или ООО с соответствующими кодами ОКВЭД.
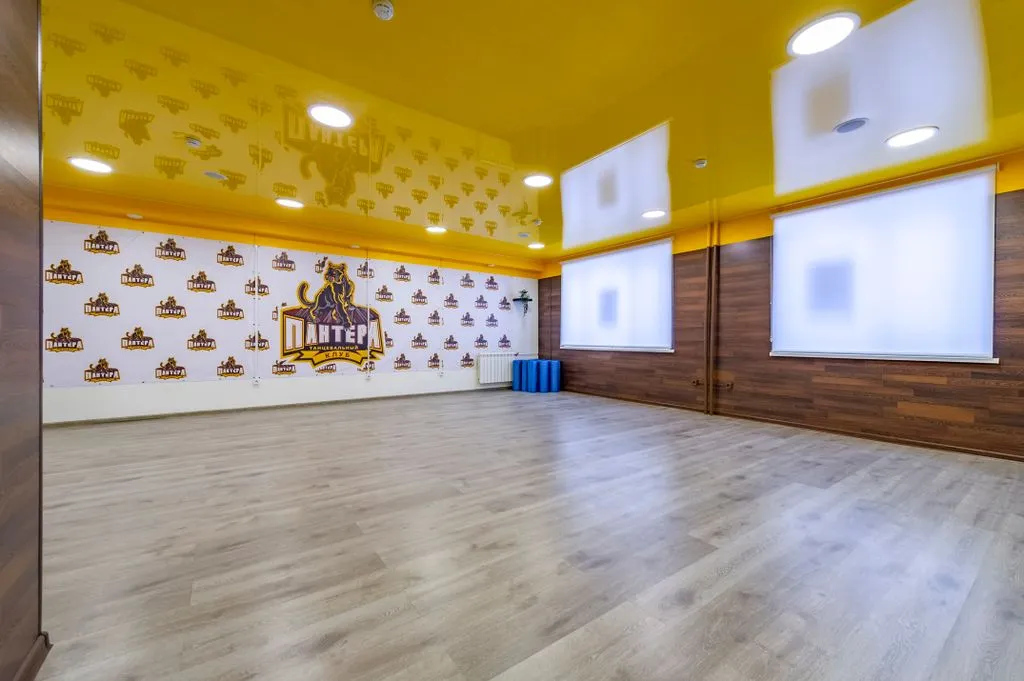
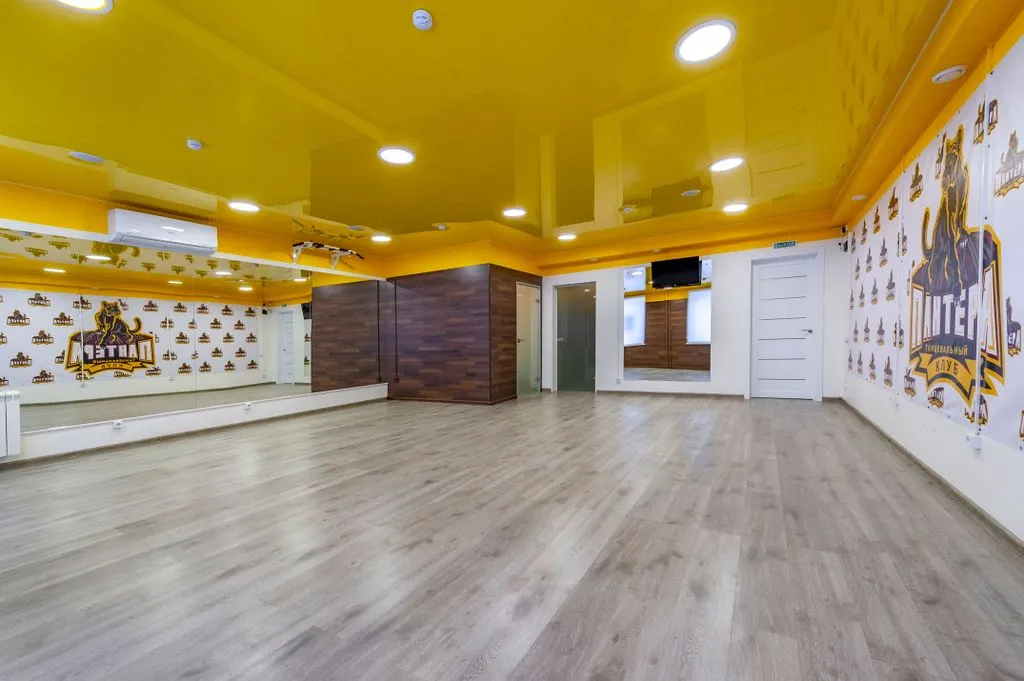
- Подготовка помещения: проведение косметического ремонта, установка зеркал, профессионального напольного покрытия и системы вентиляции.
- Найм и аттестация: поиск хореографов, проверка квалификации и обучение стандартам работы сети «Пантера».
- Маркетинговый запуск: настройка локальных каналов привлечения (соцсети, наружная реклама, партнерства с близлежащими школами).
Юнит-экономика: выручка, наценка и операционные расходы
Основной доход формируется за счет ежемесячных абонементов. Структура расходов включает: аренду помещения (15-25% от оборота), ФОТ педагогов (сдельная оплата 30-40% от выручки), роялти (5%), налоги (УСН 6% или 15%) и маркетинговый бюджет. Дополнительные статьи дохода — организация мастер-классов, продажа атрибутики и проведение выездных сборов — позволяют увеличить маржинальность на 10-15%.
Обязательства управляющей компании и скрытые риски
- Поддержка УК: предоставление методических пособий, консультации по подбору персонала и доступ к централизованным маркетинговым материалам.
- Риск кассового разрыва: сезонность бизнеса (спад в летние месяцы) требует наличия резервного фонда на 3 месяца операционных расходов.
- Риск зависимости от кадров: высокая текучесть педагогического состава может привести к оттоку клиентов, привязанных к конкретному тренеру.
- Скрытые платежи: возможные дополнительные расходы на обязательное обновление брендированной атрибутики или участие в централизованных мероприятиях сети.
Инвестиции в оборудование и ремонт должны быть заложены с запасом в 20% от сметы для покрытия непредвиденных расходов на этапе строительно-монтажных работ.
Анализ надежности и стабильности бренда
Данные получены из официальных реестров ФНС (ЕГРЮЛ), Роспатента, HeadHunter и социальных сетей.
Как рассчитывается индекс?
• Возраст бизнеса: до +20 баллов (+5 за каждый год работы).
• Суды: +30 баллов при отсутствии судебных споров, в противном случае по -5 баллов за каждые 5 дел (максимум -30).
• Штат сотрудников: до +15 баллов (+10 за сотрудников, +15 если > 10 человек).
• Финансы: до +30 баллов (+15 за выручку, +15 за чистую прибыль).
• Безрисковость: +10 баллов при отсутствии признаков банкротства и долгов по приставам (ФССП) более 100 тыс. руб.
Всего споров: 3.
В роли ответчика: 1.
Финансовая динамика (млн руб.)