Франшиза Фаст Финанс - микрофинансирование
Франшизы МФО микрозаймовКонцепция и бизнес-модель Фаст Финанс
Франшиза «Фаст Финанс» позиционируется в сегменте микрофинансирования (МФО) и ориентирована на предоставление краткосрочных потребительских займов «до зарплаты» физическим лицам. Целевая аудитория состоит из граждан с регулярным, но низким или нестабильным уровнем дохода, испытывающих временные кассовые разрывы до получения основного заработка. Ассортиментная матрица включает микрозаймы «до зарплаты», среднесрочные займы и специализированные продукты для постоянных клиентов с улучшенной кредитной историей. Запуск проекта регламентирован требованиями Центрального Банка РФ к микрофинансовым организациям, что накладывает жесткие рамки на юридическое оформление и отчетность.
Форматы открытия и детальная структура инвестиций
| Формат / Пакет франшизы | Паушальный взнос | Оборудование и ремонт | Оборотный капитал | Требования к помещению |
|---|---|---|---|---|
| Стандартное отделение МФО | от 150 000 руб. | от 250 000 руб. | от 600 000 руб. | 10–15 кв. м, первая линия, высокий пешеходный трафик |
Финансовая модель предполагает суммарный объем вложений от 1 000 000 рублей, где львиная доля бюджета уходит на формирование кредитного портфеля (оборотный капитал).
Пошаговый технологический алгоритм запуска точки
- Подбор локации и заключение договора аренды: поиск помещения с высокой проходимостью вблизи транспортных узлов, остановок общественного транспорта или рынков, проверка соответствия нормативам безопасности и подписание долгосрочного договора аренды.
- Юридическая регистрация и аккредитация: подготовка пакета документов для работы в правовом поле микрофинансирования, интеграция в структуру управляющей компании или оформление партнерского статуса в соответствии с нормами ЦБ РФ.
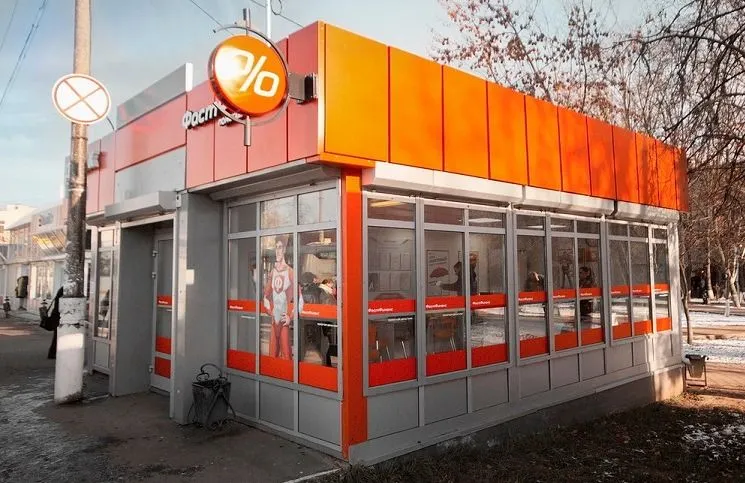
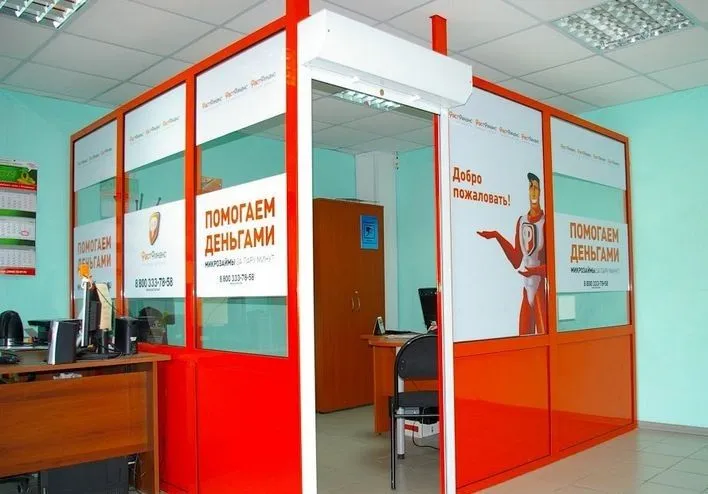
- Ремонт и брендирование помещения: оформление интерьера и экстерьера в строгом соответствии с корпоративным стилем сети Фаст Финанс, установка защитных конструкций, сейфа и специализированного кассового оборудования.
- Монтаж IT-инфраструктуры и подключение ПО: установка специализированного программного обеспечения для скоринга заемщиков, защищенных каналов связи и систем видеонаблюдения.
- Подбор и обучение персонала: найм кассиров-операционистов, проведение тренингов по оценке платежеспособности клиентов, предотвращению мошенничества и стандартам обслуживания.
- Маркетинговый запуск: размещение наружной вывески, раздача промо-материалов в зоне охвата локации и запуск локальных рекламных кампаний для привлечения первых заемщиков.
Юнит-экономика: выручка, наценка и операционные расходы
Доходы точки формируются за счет начисления процентов по выданным краткосрочным займам (ставка регламентируется законодательством РФ). При заявленной чистой прибыли в 100 000 рублей ежемесячно структура операционных расходов выглядит следующим образом: арендная плата за помещение (от 30 000 до 60 000 рублей в зависимости от региона), фонд оплаты труда двух сотрудников по сменному графику (от 60 000 рублей), регулярные роялти в размере 15% от доходов, налоги по выбранной системе налогообложения, а также расходы на связь, эквайринг и локальное продвижение. Ни один франчайзер не гарантирует безубыточности: франшиза передает отработанную бизнес-модель, но операционный контроль и покрытие кассовых разрывов лежат на франчайзи.
Обязательства управляющей компании и скрытые риски
- Поддержка головного офиса: франчайзер предоставляет готовое скоринговое ПО, методики оценки рисков невозврата займов, брендбук и стандарты операционной деятельности.
- Риск невозврата займов (просрочка): главный операционный риск связан с дефолтами заемщиков, чью платежеспособность не удалось корректно оценить на этапе выдачи денег.
- Регуляторные изменения: ужесточение требований Центрального Банка к микрофинансовым организациям и ограничение предельных ставок по микрозаймам могут существенно снизить маржинальность бизнеса.
- Штрафные санкции УК: жесткие регламенты сети предусматривают систему штрафов за нарушение стандартов работы, несвоевременную отчетность или отклонение от утвержденной ценовой политики. Инвестору необходимо закладывать в финансовую модель подушку безопасности на случай затяжного судебного взыскания просроченной задолженности с неплатежеспособных клиентов.
Анализ надежности и стабильности бренда
Данные получены из официальных реестров ФНС (ЕГРЮЛ), Роспатента, HeadHunter и социальных сетей.
Как рассчитывается индекс?
• Возраст бизнеса: до +20 баллов (+5 за каждый год работы).
• Суды: +30 баллов при отсутствии судебных споров, в противном случае по -5 баллов за каждые 5 дел (максимум -30).
• Штат сотрудников: до +15 баллов (+10 за сотрудников, +15 если > 10 человек).
• Финансы: до +30 баллов (+15 за выручку, +15 за чистую прибыль).
• Безрисковость: +10 баллов при отсутствии признаков банкротства и долгов по приставам (ФССП) более 100 тыс. руб.
Нет активных судебных дел в роли ответчика.