Франшиза Европейский Экспресс Кредит
Франшизы МФО микрозаймовКонцепция и бизнес-модель Европейский Экспресс Кредит
Франшиза «Европейский Экспресс Кредит» ориентирована на запуск точек микрофинансирования с узкой специализацией на выдаче займов под залог паспортов транспортных средств (ПТС). Целевая аудитория включает физических лиц и индивидуальных предпринимателей, испытывающих потребность в краткосрочной ликвидности без необходимости продажи автомобиля. Ассортиментная матрица построена на кредитных продуктах с залоговым обеспечением, что снижает уровень дефолтности портфеля по сравнению с необеспеченным экспресс-кредитованием.
Форматы открытия и детальная структура инвестиций
| Формат / Пакет франшизы | Паушальный взнос | Оборудование и ремонт | Оборотный капитал | Требования к помещению |
|---|---|---|---|---|
| Стандартный офис МФО | 200 000 руб. | 300 000 руб. | 1 000 000 руб. | 15–25 кв.м, первая линия, отдельный вход |
Пошаговый технологический алгоритм запуска точки
- Подбор и оценка локации: поиск объекта недвижимости с удобной транспортной доступностью и возможностью безопасного хранения залоговой документации.
- Юридическое оформление договора: подписание договора коммерческой концессии или лицензионного соглашения, регистрация обособленного подразделения в соответствии с требованиями ЦБ РФ.
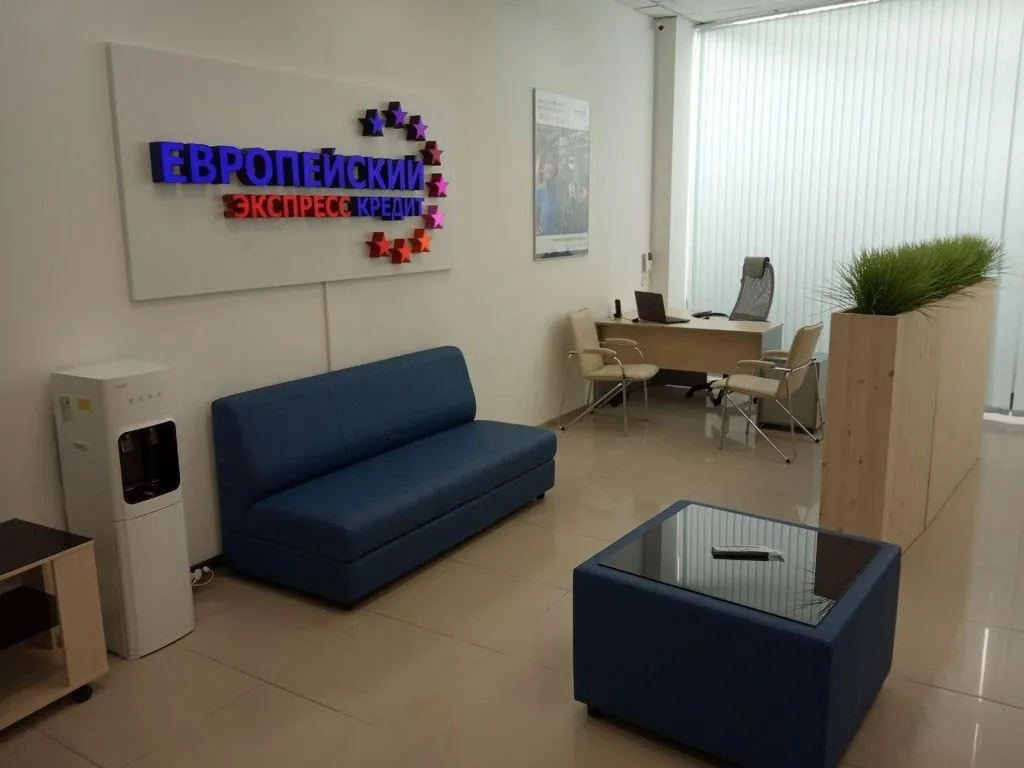
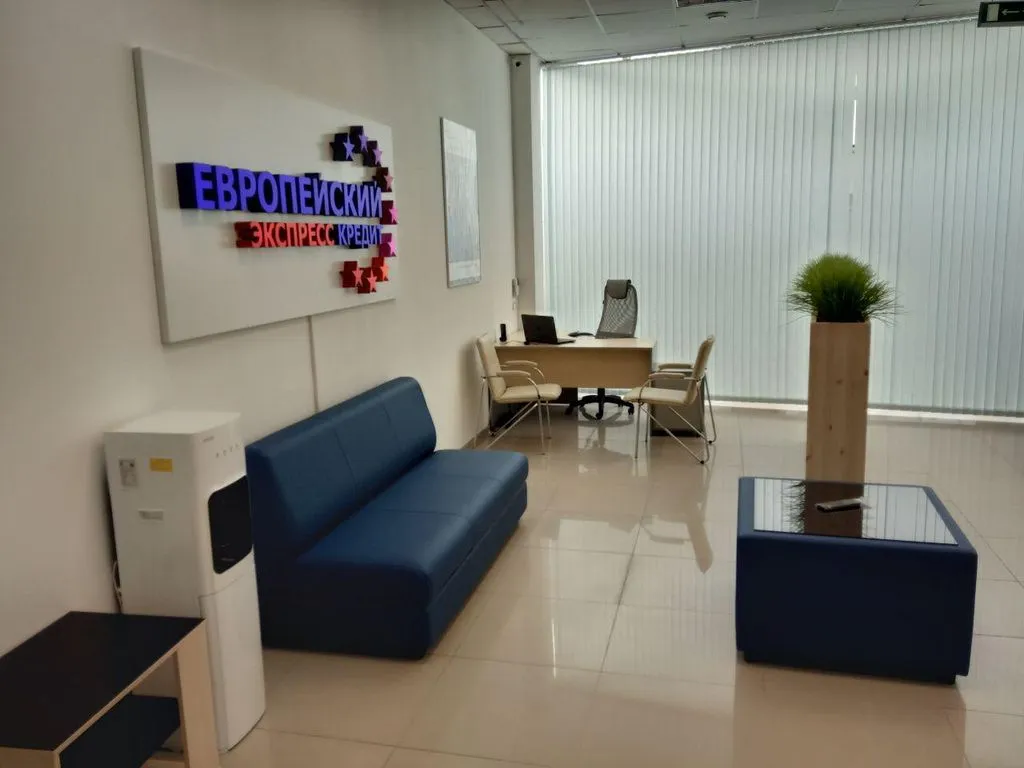
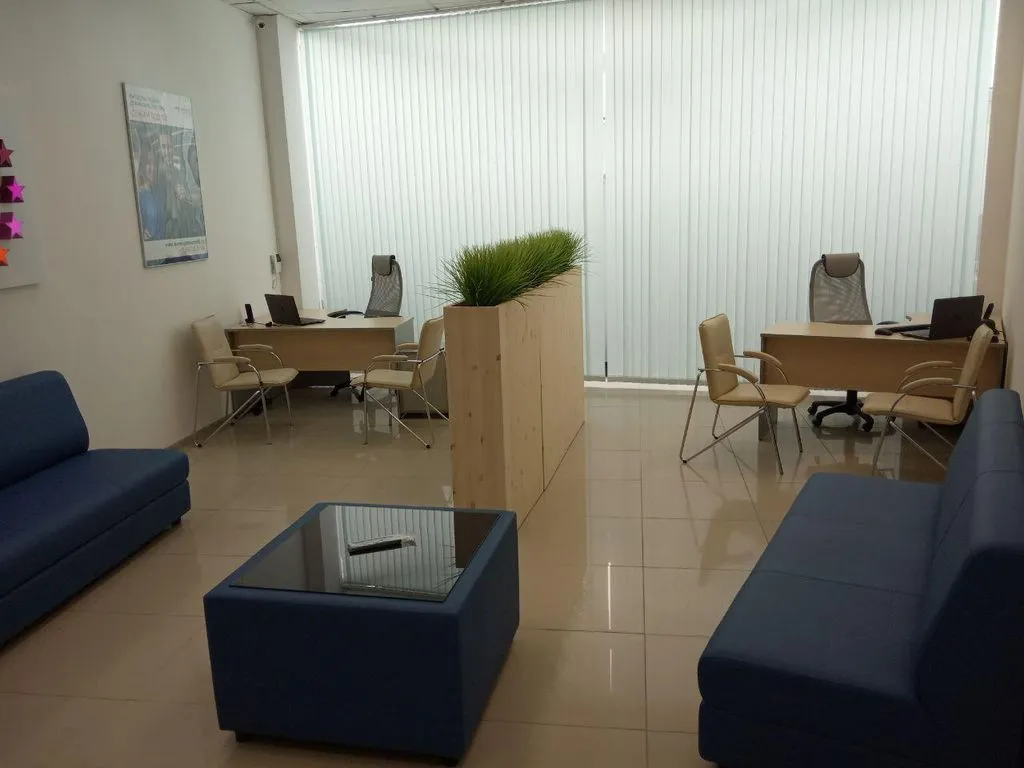
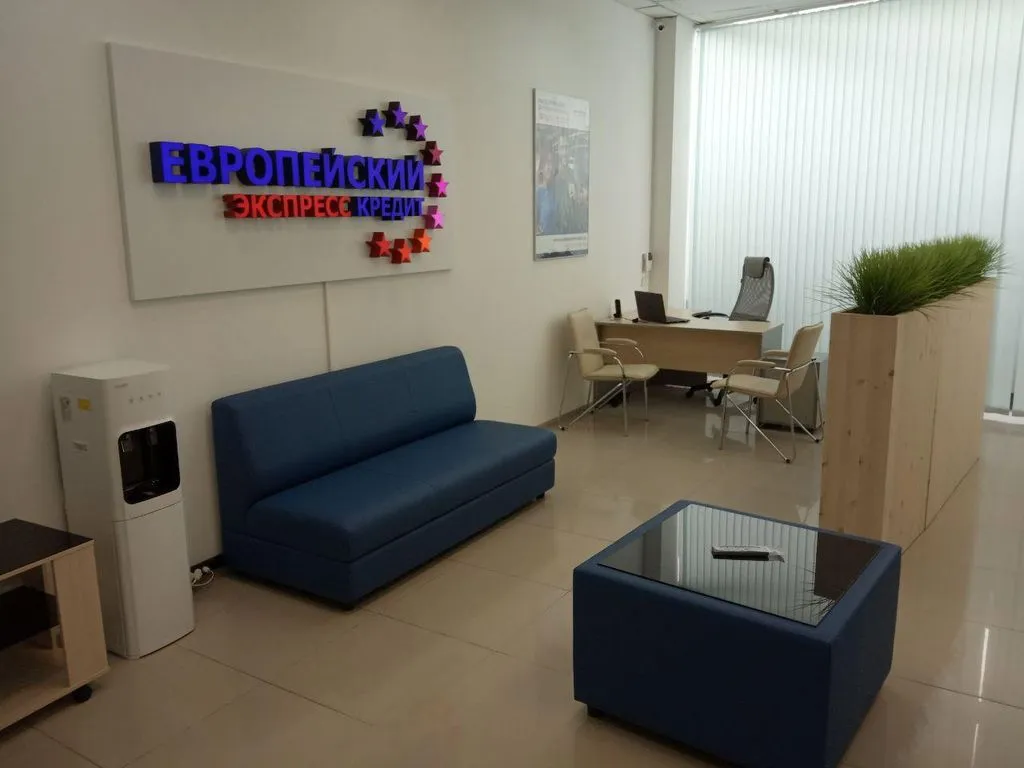
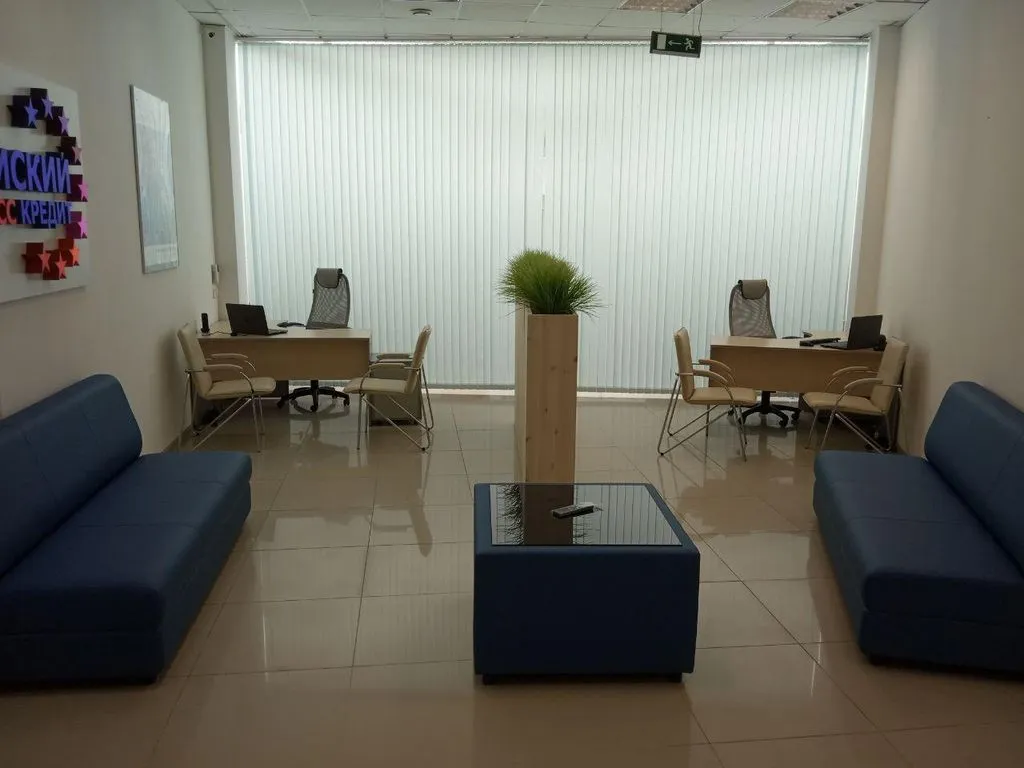
- Ремонт и брендирование: приведение помещения в соответствие с корпоративными стандартами безопасности, установка сейфового оборудования и видеонаблюдения.
- Интеграция ПО и ИТ-инфраструктуры: подключение специализированного CRM-комплекса, систем скоринга и баз данных для проверки заемщиков.
- Подбор и обучение персонала: найм кредитных экспертов и оценщиков транспортных средств, прохождение ими аттестации в головном офисе.
- Маркетинговый запуск: старт рекламных кампаний в цифровых каналах и наружных носителях для привлечения первых заемщиков.
Юнит-экономика: выручка, наценка и операционные расходы
Основу доходов франчайзи составляют проценты по выданным займам под залог ПТС и комиссионные сборы за сопутствующие услуги. Ежемесячные постоянные расходы включают арендную плату за офис, фонд оплаты труда персонала (оклад плюс KPI за качество портфеля), затраты на эквайринг, телефонию, интернет и локальное продвижение. Ни один франчайзер не гарантирует безубыточности: франшиза передает отработанную бизнес-модель, но операционный контроль и покрытие кассовых разрывов лежат на франчайзи. При соблюдении регламентов риск-менеджмента чистая прибыль может достигать заявленных 400 000 рублей в месяц после формирования стабильного кредитного портфеля.
Обязательства управляющей компании и скрытые риски
- Методическая поддержка: предоставление регламентов андеррайтинга, скриптов продаж и алгоритмов работы с просроченной задолженностью.
- Юридический риск регулирования: жесткие требования Центрального Банка РФ к микрофинансовым организациям и ограничения процентных ставок по займам.
- Риск кассовых разрывов: нехватка собственного оборотного капитала для выдачи займов при высоком спросе на старте работы.
- Затраты на взыскание: потенциальные расходы на судебные издержки и работу с проблемными залогами при невозврате средств клиентами. Финансовый сектор требует строгого соблюдения законодательства, поэтому любые отклонения от стандартов комплаенса грозят отзывом лицензии или штрафными санкциями со стороны регулятора.
Анализ надежности и стабильности бренда
Данные получены из официальных реестров ФНС (ЕГРЮЛ), Роспатента, HeadHunter и социальных сетей.
Как рассчитывается индекс?
• Возраст бизнеса: до +20 баллов (+5 за каждый год работы).
• Суды: +30 баллов при отсутствии судебных споров, в противном случае по -5 баллов за каждые 5 дел (максимум -30).
• Штат сотрудников: до +15 баллов (+10 за сотрудников, +15 если > 10 человек).
• Финансы: до +30 баллов (+15 за выручку, +15 за чистую прибыль).
• Безрисковость: +10 баллов при отсутствии признаков банкротства и долгов по приставам (ФССП) более 100 тыс. руб.
Нет активных судебных дел в роли ответчика.